

Hvad om man kun kunne vælge én venturefond?
september 17, 2026
Hvorfor investering i venture kan være attraktiv
Mange har tabt på at investere i venture. Den gængse holdning blandt mange investorer synes at være, at der er “for langt mellem snapsene”. Det er synd.
Vi befinder os i den 4. industrielle revolution med en enorm fokus på bl.a. AI. De fleste af verdens mest værdifulde virksomheder – Apple, Nvidia, Microsoft, Amazon, Alphabet, Meta og Tesla – blev alle finansieret af venturekapital. Deres skalerbare forretningsmodeller krævede enorme investeringer for at indfri deres potentiale.
Samtidig bliver selskaberne i privat eje længere. Medianalderen ved børsnotering er steget fra 6 år i 1980 til 13 år i dag. En stadig større del af værdiskabelsen sker altså, før aktien overhovedet kan købes på en børs.
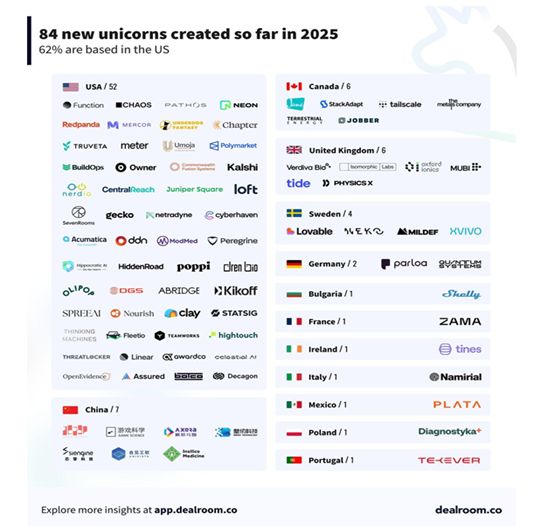
F.eks. blev der i 2019 i USA skabt 200 privatejede selskaber med en værdi på over USD 1 mia. (”unicorns”) mod alene 25 i 2012. Dette tilskrives først og fremmest JOBS ACT fra 2012, hvor grænsen for hvornår en notering var obligatorisk steg fra 500 til 2.000 investorer.
Spørgsmålet er, hvordan man investerer i virksomheder af den kaliber, inden de børsnoteres.
Svaret er enkelt: Gør som Yale Endowment. Siden 1970’erne har de – anført af David Swensen – øget deres investeringer i venture og private equity, så det i dag er deres største investeringsområde.
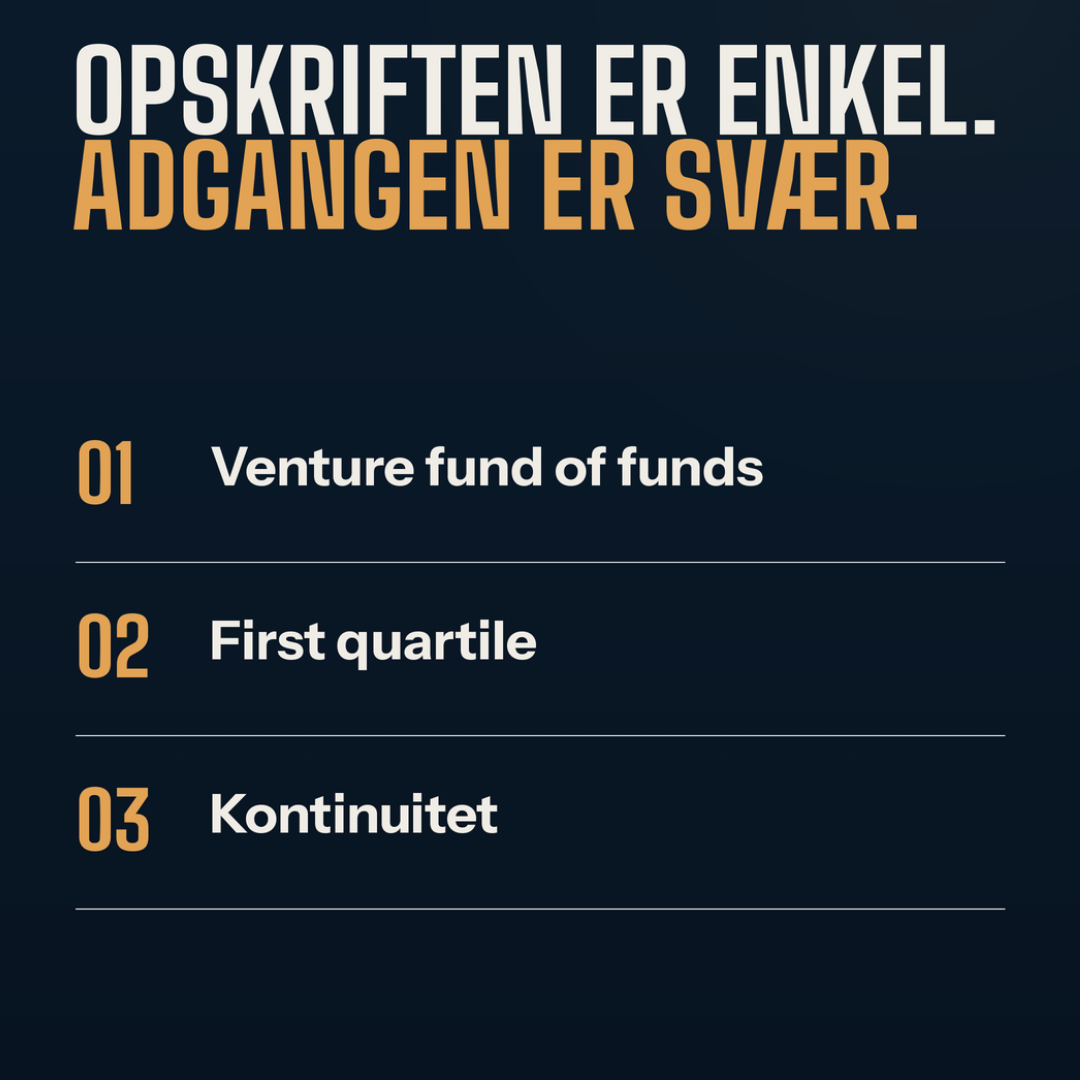
Inden for venture er opskriften enkel, men svær at realisere.
Det enkle: Vores data indikerer, at man kan opnå attraktive risikojusterede afkast, hvis man investerer 1) i venture fund of funds, 2) med adgang til underliggende “first quartile” venturefonde og 3) kontinuerligt over en årrække.
Det svære er adgangen til de rette fonde. Vores data gennem de sidste 12 år indikerer, at den har vi.
I næste opslag folder vi de tre punkter ud – og hvorfor adgangen er det, der afgør afkastet.


750.000 kr. er det lovbestemte minimumsbeløb for at investere i denne type fond. Det er et krav, der skal sikre, at investorer er kvalificerede og forstår risikoniveauet.
Nej, du kan frit vælge at investere et højere beløb, hvis du ønsker det. Dog er fondens samlede størrelse en naturlig grænse, og tildeling sker efter først-til-mølle-princippet.
Indbetalinger sker løbende i takt med, at fonden foretager sine investeringer – typisk fordelt over 3-4 år. Eksempelvis kan en samlet investering på 1 mio. kr. fordeles i rater på 250.000–350.000 kr. årligt, afhængigt af fondens struktur.
Udbetalinger begynder typisk 1-2 år efter investeringsperioden er afsluttet, altså i år 4 eller 5. Tidspunkt og beløb afhænger af fondens performance, markedets udvikling og øvrige forhold. Der er ingen garanti for udbytte, og investeringen bør ses som langsigtet.
Nogle fonde har en levetid på 6-8 år, imens andre kan nå helt op på 14 år.
 Danish
 English